Momen pembagian Tunjangan Hari Raya (THR) selalu menjadi saat yang paling dinantikan menjelang hari raya. Namun, ada satu siklus tahunan yang sering berulang: THR cair hari ini, lalu ludes tak tersisa hanya dalam hitungan minggu atau bahkan hari. Apakah Anda sering mengalami hal ini?
Euforia hari raya kerap kali mengaburkan logika finansial kita. Godaan diskon besar-besaran, rencana mudik, hingga tradisi bagi-bagi angpau sering membuat kita kehilangan kendali. Jika tidak dikelola dengan tepat, uang yang seharusnya bisa menyelamatkan kondisi finansial justru hanya akan “numpang lewat”.
Banyak orang menyadari pentingnya perencanaan, namun bingung bagaimana memulainya. Artikel ini akan membedah secara mendalam 10 tips mengatur THR yang praktis, realistis, dan mudah Anda terapkan agar kondisi keuangan tetap sehat pasca Lebaran.
Mengapa Uang THR Selalu Cepat Habis?
Sebelum membahas cara mengelola uang THR, kita perlu memahami akar masalahnya. Mengapa dana ekstra ini begitu cepat menguap?
Penyebab utamanya adalah fenomena mental accounting. Fenomena psikologis ini membuat seseorang memperlakukan “uang kaget” atau bonus berbeda dengan gaji bulanan. Kita cenderung menganggap THR sebagai uang bebas yang boleh dihabiskan untuk bersenang-senang.
Selain itu, gaya hidup konsumtif yang didorong oleh Fear of Missing Out (FOMO) juga mengambil peran besar. Membeli baju baru, mengganti gawai model terbaru, atau mentraktir teman berlebihan menjadi beberapa pemicu utamanya. Oleh karena itu, mengubah mindset adalah langkah pertama sebelum menerapkan alokasi dana THR.
Panduan Lengkap: 10 Tips Mengatur THR agar Tidak Cepat Habis
Mengelola keuangan tidak harus rumit, asalkan Anda tahu prioritasnya. Berikut adalah strategi dan tips mengatur THR yang bisa Anda terapkan mulai tahun ini.
1. Buat Skala Prioritas Sebelum THR Cair
Kesalahan terbesar banyak orang adalah menunggu uang masuk ke rekening baru memikirkan pengeluarannya. Sebaiknya, buatlah daftar skala prioritas beberapa minggu sebelum THR Anda turun.
Tulislah daftar kebutuhan wajib Lebaran yang benar-benar Anda butuhkan. Pisahkan antara “kebutuhan” (seperti tiket mudik, zakat, bahan makanan) dan “keinginan” (seperti baju bermerek, gadget baru). Dengan daftar yang jelas, Anda memiliki batas anggaran yang mencegah pengeluaran bocor ke hal-hal tidak penting.
2. Sisihkan untuk Zakat dan Sedekah di Awal
Sebagai umat beragama, menunaikan zakat fitrah maupun zakat mal adalah sebuah kewajiban. Segera keluarkan alokasi dana untuk zakat dan sedekah sesaat setelah Anda menerima THR.
Memotong uang untuk zakat di awal akan membersihkan harta Anda sekaligus mencegah dana tersebut terpakai untuk urusan lain. Standar alokasi yang disarankan biasanya sekitar 5% hingga 10% dari total THR yang Anda terima, atau sesuai dengan nisab zakat mal jika sudah memenuhi syarat.
3. Prioritaskan Melunasi Utang Konsumtif
Jika Anda memiliki utang konsumtif seperti tagihan kartu kredit, paylater, atau pinjaman online, jadikan THR sebagai alat penyelamat. Bunga utang konsumtif biasanya sangat tinggi dan akan terus menumpuk jika Anda biarkan.
Gunakan minimal 30% dari uang THR untuk menekan saldo utang tersebut. Bayangkan perasaan lega yang Anda rasakan ketika merayakan hari raya tanpa bayang-bayang tagihan jatuh tempo. Melunasi utang jauh lebih berharga daripada membeli pakaian baru yang hanya dipakai sesekali.
4. Gunakan Formula Alokasi Dana THR
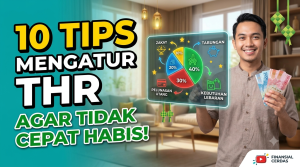
Agar lebih terstruktur, Anda bisa menggunakan formula persentase dalam membagi alokasi dana THR. Salah satu formula yang sangat direkomendasikan oleh perencana keuangan adalah aturan 10-20-30-40.
Berikut adalah simulasi tabel jika Anda menerima THR sebesar Rp 5.000.000:
| Pos Pengeluaran | Persentase | Nominal (Contoh: Rp 5.000.000) | Keterangan |
| Zakat & Sedekah | 10% | Rp 500.000 | Zakat fitrah, zakat mal, infak. |
| Tabungan/Investasi | 20% | Rp 1.000.000 | Dana darurat, reksa dana, emas. |
| Pelunasan Utang | 30% | Rp 1.500.000 | Cicilan kartu kredit, paylater. |
| Kebutuhan Lebaran | 40% | Rp 2.000.000 | Tiket mudik, hidangan, baju, angpau. |
Catatan: Sesuaikan persentase ini dengan kondisi keuangan pribadi Anda. Jika tidak ada utang, Anda bisa menambah porsi tabungan.
5. Sisihkan untuk Tabungan dan Dana Darurat
Sangat penting untuk tidak menghabiskan 100% uang THR Anda. Sisihkan setidaknya 10% hingga 20% ke dalam tabungan atau instrumen dana darurat.
Dana darurat ini akan bertindak sebagai jaring pengaman jika terjadi situasi tak terduga setelah masa libur panjang selesai. Masukkan dana ini ke rekening yang berbeda atau deposito agar Anda tidak mudah tergoda untuk mencairkannya guna keperluan gaya hidup.
6. Batasi Anggaran Belanja Konsumtif
Tidak ada yang salah dengan membeli baju baru atau menyajikan makanan lezat saat Lebaran, namun Anda harus membatasinya secara ketat. Tetapkan batas maksimal untuk belanja konsumtif.
Terapkan trik mix and match pakaian lama yang masih bagus agar Anda tidak perlu membeli baju dari ujung kepala hingga ujung kaki. Ingatlah bahwa esensi hari raya adalah kebersamaan dan silaturahmi, bukan ajang pamer barang-barang baru yang menguras rekening.
7. Rencanakan Biaya Mudik Jauh Hari
Bagi para perantau, mudik adalah pos pengeluaran terbesar saat hari raya. Harga tiket transportasi dan bensin biasanya melonjak drastis. Kelola THR dengan bijak dengan cara merencanakan biaya mudik sejak jauh hari.
Beli tiket transportasi jauh-jauh hari sebelum harganya naik atau kehabisan. Selain tiket, perhitungkan juga biaya makan selama perjalanan, tol, serta alokasi angpau untuk sanak saudara di kampung halaman agar anggaran tidak membengkak di jalan.
8. Jangan Gabungkan Rekening THR dengan Rekening Harian
Salah satu trik psikologis terbaik dalam rencana keuangan adalah memisahkan penempatan dana. Segera pindahkan alokasi uang THR sesuai posnya ke rekening yang berbeda dari rekening operasional harian.
Ketika saldo di rekening harian terlihat besar, otak kita cenderung merespons bahwa kita memiliki daya beli yang tinggi. Dengan memisahkannya, Anda menciptakan “hambatan buatan” yang mempersulit diri sendiri untuk menggunakan dana tersebut secara impulsif.
9. Tunda Pembelian Emosional (Terapkan Aturan 24 Jam)
Menjelang hari raya, promo cashback dan diskon flash sale akan menyerbu Anda dari berbagai aplikasi e-commerce. Untuk menghindari pembelian impulsif, terapkan aturan jeda 24 jam.
Jika Anda melihat barang diskon yang tiba-tiba sangat ingin Anda beli, masukkan saja ke keranjang dan tutup aplikasinya. Tunggu selama 24 jam penuh. Sering kali, setelah rasa penasaran dan emosi sesaat itu mereda, Anda akan menyadari bahwa Anda sebenarnya tidak membutuhkan barang tersebut.
10. Alokasikan Sebagian untuk Investasi
Tips mengatur THR yang terakhir namun paling berdampak jangka panjang adalah menyuntikkan dana ke instrumen investasi. Alih-alih menjadikan THR sekadar uang yang habis dikonsumsi, jadikan ia aset yang bertumbuh.
Anda bisa menggunakan sebagian dana THR untuk membeli reksa dana pasar uang, emas antam, atau saham blue chip. Meskipun nominalnya mungkin tidak terlalu besar, konsistensi menabung dari bonus tahunan akan menciptakan portofolio investasi yang kuat di masa depan.
Kesalahan Umum Saat Menerima Tunjangan Hari Raya
Untuk memastikan Anda berhasil mempraktikkan tips-tips di atas, hindari beberapa jebakan umum berikut ini yang sering menghancurkan rencana keuangan:
-
Menggunakan prinsip “sisa uang”: Menabung dari sisa uang belanja adalah kesalahan fatal. Tabunglah uang di awal, baru gunakan sisanya untuk belanja.
-
Mengandalkan THR untuk pengeluaran bulanan rutin: THR adalah bonus, bukan gaji. Biaya hidup rutin seperti listrik, air, dan sewa rumah harus tetap diambil dari gaji bulanan Anda.
-
Ajang pamer sosial: Menguras tabungan lebaran hanya untuk terlihat sukses di depan kerabat adalah bom waktu finansial.
-
Membayar DP (Uang Muka) kendaraan pakai THR: Membayar DP memang murah, tetapi ini akan menambah beban cicilan utang baru pada bulan-bulan berikutnya yang menggerus gaji rutin Anda.
FAQ Seputar Cara Mengelola Uang THR
Berikut adalah beberapa pertanyaan yang paling sering dicari mengenai manajemen uang THR:
1. Kapan waktu terbaik membuat rencana alokasi dana THR?
Waktu terbaik adalah 2-3 minggu sebelum THR cair. Hal ini memberi Anda waktu untuk berpikir jernih tanpa dipengaruhi euforia memegang uang tunai.
2. Apakah boleh menggunakan seluruh uang THR untuk membayar utang?
Sangat boleh, terutama jika utang Anda berbunga tinggi seperti pinjaman online atau kartu kredit. Bebas dari utang akan membuat cash flow bulanan Anda jauh lebih sehat di masa depan.
3. Bagaimana jika THR yang diterima lebih kecil dari ekspektasi?
Lakukan penyesuaian anggaran secara tegas. Pangkas pos pengeluaran konsumtif terlebih dahulu (seperti baju baru dan angpau). Tetap prioritaskan zakat, kebutuhan pokok hari raya, dan pelunasan utang.
4. Berapa persen idealnya menyisihkan THR untuk investasi?
Pakar keuangan menyarankan alokasi sekitar 10% hingga 20%. Namun, jika Anda tidak memiliki rencana mudik dan tanggungan utang, Anda bisa mengalokasikan hingga 50% untuk investasi.
5. Bisakah kita menggabungkan dana THR dengan gaji bulanan?
Sangat tidak disarankan. Menggabungkan kedua dana tersebut akan mengaburkan pencatatan keuangan dan memicu pengeluaran yang lebih boros karena Anda merasa memiliki banyak uang cash.
6. Apa bedanya menabung uang THR dan dana darurat?
Menabung biasanya memiliki tujuan spesifik (seperti beli rumah atau liburan), sedangkan dana darurat murni dipersiapkan sebagai jaring pengaman untuk kejadian tak terduga (seperti PHK atau sakit keras).
Kesimpulan
Mendapatkan Tunjangan Hari Raya adalah sebuah momen yang patut disyukuri. Namun, rasa syukur tersebut harus dibarengi dengan tanggung jawab finansial. Mengelola uang bonus memang membutuhkan kedisiplinan ekstra, mengingat kuatnya godaan diskon dan tuntutan gaya hidup.
Dengan menerapkan ke-10 tips mengatur THR di atas—mulai dari membuat skala prioritas, menggunakan formula 10-20-30-40, hingga menekan utang konsumtif—Anda sedang membangun kebiasaan finansial yang tangguh. Ingatlah bahwa perayaan Lebaran yang sesungguhnya bukan diukur dari kemewahan barang baru, melainkan dari kehangatan silaturahmi dan ketenangan pikiran tanpa beban utang.
Siap mengelola THR Anda tahun ini dengan lebih cerdas? Mulailah dengan mengambil kertas dan pena sekarang juga, lalu buat daftar prioritas keuangan Anda sebelum uang THR tersebut masuk ke rekening! Jangan lupa bagikan artikel ini kepada keluarga dan rekan kerja agar mereka juga terhindar dari krisis keuangan pasca Lebaran